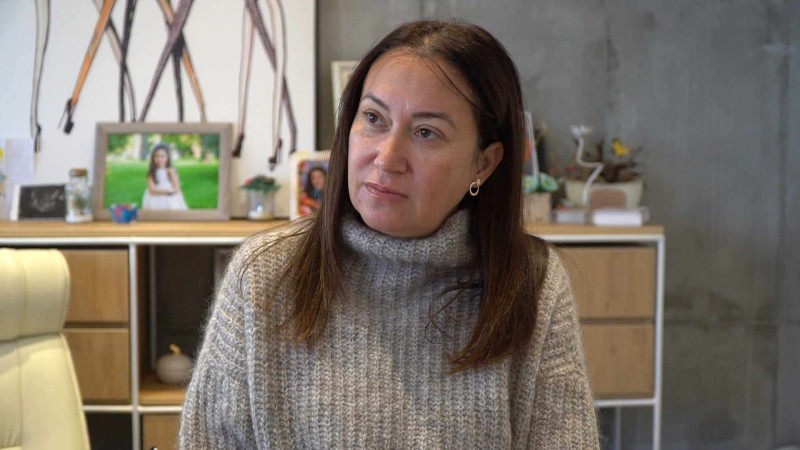

Българските предприятия все по-често наемат хора от Непал, Индия, Узбекистан, Бангладеш и други трети държави, защото в редица отрасли няма достатъчно работници. Това е позиция, която Миглена Христова декларира пред Акцент.БГ като регионален представител за Русе на Асоциацията на индустриалния капитал в България /АИКБ/член на УС на БАТОК и собственик на шивашка фирма в Русе.
За да ги доведе законно в България, работодателят поема разходи за подбор, документи, визи и разрешения, преводи и легализации, медицински изследвания, застраховки, самолетни билети, временно настаняване и организиран транспорт до работното място.
Днес съществува риск тези разходи да бъдат третирани като личен доход на работника и върху тях да бъдат начислявани данъци, осигурителни вноски и лихви, включително за минали периоди.
Работническото общежитие, автобусът до фабриката и самолетният билет, с който човек от Непал идва в България, за да започне работа, действително ли са допълнителна заплата? Или са разходи, необходими за осигуряването и организацията на работната сила?
Европейската практика прави това разграничение.
В държавите от ЕС няма универсален принцип, че всичко, платено от работодателя за работника, автоматично е заплата. Обикновено се отчитат предназначението на разхода, неговата продължителност, професионалната необходимост и реалната икономическа полза.
В Румъния и Полша са предвидени освобождавания за работодателско настаняване до определени размери и при конкретни условия. В Естония временното настаняване също може да не се третира като облага в натура.
Нидерландия признава т.нар. extraterritorial costs — разходи, породени от работата извън държавата на произход, включително за визи, разрешения, медицински прегледи, част от жилищните разходи и определени пътувания.
В Гърция временно жилище, предоставено поради преместване за нуждите на работодателя, не се третира автоматично като лична облага. В Швеция при определен режим за временна работа до шест месеца работодателят може да покрие временното настаняване и пътуванията при започване и приключване на работата, без те автоматично да се превръщат в облагаем доход.
Не всеки разход е лична придобивка.
Работническото общежитие не е равнозначно на лично предоставен апартамент. Когато няколко работници живеят в организирано от работодателя помещение, нямат свободен избор, не могат да го отдават и го освобождават след приключване на работата, това е преди всичко организационен разход.
Същото важи за автобуса до фабриката. Когато той превозва група работници между общежитието и предприятието, това е част от организацията на производството. Българското законодателство вече познава благоприятно третиране на организирания транспорт до местоработата и обратно при определени условия.
Самолетният билет Непал–България също не е бонус или лична придобивка. Той е необходим, за да може работникът да пристигне и да започне работа.
Говорим за граждани на трети държави, допуснати до българския пазар на труда за ограничен срок и във връзка с конкретна заетост. Затова разходите за тяхното пристигане и временно пребиваване не бива механично да се приравняват към трудово възнаграждение.
Необходим е ясен подход към текущите проверки.
Настояваме до издаването на единно, публично указание на НАП да не се прилага автоматично еднакъв подход към всички разходи. Всеки от тях трябва да се разглежда според действителното му предназначение.
Не могат да бъдат поставяни под един знаменател:
• работническо общежитие;
• индивидуално предоставен апартамент;
• организиран транспорт;
• самолетен билет за първоначално пристигане;
• обратен билет;
• визи и разрешения;
• медицински прегледи и застраховки;
• преводи и легализации;
• разходи за подбор и административно посредничество.
Значение трябва да има и моментът на възникване на разхода — преди започване на работа, по време на трудовото правоотношение или при неговото приключване.
Възразяваме срещу подход, при който години по-късно предприятията могат да бъдат натоварени с данъци, осигуровки и лихви върху разходи, направени добросъвестно при липса на достатъчно ясни и публични правила.
Какво предлагаме?
Настояваме Министерството на финансите, НАП и Министерството на труда и социалната политика да изработят единен режим за разходите, свързани с привличането и временното пребиваване на граждани на трети държави, съобразен с работещите европейски практики.
При конкретни условия и разумни лимити от трудовото възнаграждение трябва да бъдат разграничени:
• временното работническо настаняване;
• организираният транспорт до работното място;
• първоначалното и обратното пътуване;
• визите и разрешенията;
• необходимите медицински прегледи и застраховки;
• преводите и легализациите;
• разходите за подбор и административно посредничество.
Ясните финансови лимити ще защитят бюджета от злоупотреби и коректните работодатели от непредвидими тълкувания.
Българските работодатели не искат данъчни привилегии. Искаме държавата предварително да определи кое е заплата и кое е необходим разход за осигуряване на работна сила.
Правилата трябва да са ясни преди извършването на разхода, а не години по-късно, когато върху него вече се начисляват данъци, осигуровки и лихви.